本文へスキップ

相続による売却

相続した住まいの売却には、期限や手続きの順序、税金、相談先など、先に知っておきたいポイントがあります。
進めるときに押さえておきたいことを、4つに整理してご案内します。

01

全体の「期限」を把握する

相続には、いくつかの期限があります。
先に地図を持っておけば、慌てずに進められます。

額に入った12か月分のカレンダー。相続手続きの期限を表す章の写真
相続には、いくつかの期限があります。
大切なのは、相続税の「10か月」、相続登記の「3年」、特例の「約3年10か月」です。
期限を知ることが
安心につながり、
落ち着いて準備を
進められます。
相続の
開始
3か月以内
相続放棄・限定承認の
判断期限
10か月以内
相続税の
申告・納税
3年以内
相続登記の申請が義務
(2024年4月から)
約3年10か月以内
売却で使える
取得費加算の特例
0か月
相続開始
3か月
10か月
相続税の申告・納税
3年
相続登記の申請期限
約3年10か月
売却で使える税の特例の期限
(取得費加算の特例)
10か月までに行うこと(相続の整理)
1
相続人の確定
戸籍の収集や
相続人の確認
2
財産・負債の把握
預貯金・不動産など
財産と負債を確認
3
相続登記(名義変更)
3年以内の申請が義務。
売却の前提にもなる
4
相続税の見通し・申告準備
税理士と連携し、申告・
納税の準備を進める
売却を進める時間(納税資金が要るなら前倒し)
1
査定・相談
不動産会社に相談し、
売却の方針を検討
2
売却活動
販売価格の検討や
買主探しを実施
3
売買契約
条件が合えば
契約を締結
4
引き渡し
残代金の受領後、
物件を引き渡し
動かせない期限は、相続税の「10か月」と、相続登記の「3年」の2つです。
売却そのものは、その先の約3年10か月までを見据えて計画できます。
ただし、売った代金で相続税を納めるなら、10か月より前から動き出してください。

まず、全体の「期限」を把握する。

相続には、いくつかの期限があります。

大切なのは、相続税の「10か月」、相続登記の「3年」、特例の「約3年10か月」です。

期限の全体像
0か月
相続の開始
相続が始まった日
3か月以内
相続放棄・限定承認
判断期限
10か月以内
相続税の申告・納税
亡くなった日の翌日から10か月
3年以内
相続登記の申請(義務)
相続で取得したと知った日から3年以内
約3年10か月以内
売却で使える税の特例(取得費加算)
この期限までに売却すると、特例を使える可能性があります
10か月までに行うこと
1
相続人の確定
戸籍を集めて確認
2
財産・負債の把握
預貯金・不動産などを確認
3
相続登記(名義変更)
3年以内の申請が義務
4
相続税の見通し
申告・納税の準備
売却を進めること
査定・相談
売却の方針を検討
売却活動
買主を探す
売買契約
条件が合えば契約
引き渡し
残代金の受領後に完了
動かせない期限は、相続税の「10か月」と相続登記の「3年」の2つ。売却そのものは約3年10か月までを見据えて計画できますが、売った代金で相続税を納めるなら、10か月より前から動き出してください。

残り期間で「何をすべきか」の整理だけでも、お手伝いします。土日・20時までのご相談にも対応しています。

ご相談はこちら(対面・オンライン)

※上記は一般的な期限の目安です。個別の起算日・適用可否は状況により異なります。詳しくは後述の解説と、税理士・税務署にご確認ください。
※相続登記は2024年4月から申請が義務になりました。期限は、相続で不動産を取得したことを知った日から3年以内です。義務化より前に発生した相続も対象で、その場合の期限は2027年3月31日。遺産分割がまとまらないときは「相続人申告登記」でいったん義務を果たす方法もあります。個別の可否は司法書士にご確認ください。

02

何から手をつけるか

相続したマンションを売るときは、
「誰が売るのか」「いくらで売れそうか」「いくら手元に残るのか」の順に整理すると、進めやすくなります。

メモ帳と眼鏡、ペンを並べた机。手続きを進める順序を表す章の写真

まず、この3つを
順番に整理します。

  1. 誰が売る?
    相続人・名義
  2. いくらで売れる?
    現在の価格
  3. いくら残る? いつ売る?
    手取り・売却時期
  1. 相続人と名義を確かめる

    まずは、遺言書の有無、相続人が誰なのか、マンションの名義が誰になっているのかを確認します。
    相続人が複数いる場合は、売却について皆さんの意向をそろえておくことも大切です。

    まず、ここを確認

    • 遺言書はある?
    • 相続人は誰?
    • 名義は誰になっている?
  2. いくらで売れそうかを知る

    相続の手続きがすべて終わる前でも、査定や価格の確認はできます。
    まずは「今売るなら、いくらくらいか」を把握します。

    こんなことをお調べします

    • 今売るなら、いくらくらい?
    • 近くでは、いくらで売れている?
    • 売れるまで、どのくらいかかる?
  3. 手元にいくら残るか、売る時期を考える

    売却価格だけでなく、税金や売却にかかる費用を差し引いて、最終的にいくら手元に残るのかを確認します。
    税金の期限なども踏まえながら、いつ売るのが良いかを整理します。

    こんなことを確認します

    • 税金・費用はいくら?
    • 手元にいくら残る?
    • いつ売るのが良い?

急いでいるからこそ、慌てない。
最初の一歩を、ご一緒に。

03

売ると、税金はどうなるか

「相続税」と「売却益にかかる税金」は別もの。
負担を軽くする特例があることを、まず知っておいてください。
家の模型と積み上げたコイン。相続した家の税金を表す章の写真
この章の要点
  • 相続税とは別に、売って利益が出れば、その利益に税金がかかる。
  • 相続税を納めていれば、その一部を経費に足せて利益を小さくできる。
  • 空き家の3,000万円控除は、一般的な分譲マンションでは原則使えない。

相続したマンションを売って利益(譲渡所得)が出ると、その利益に税金がかかります。ただし、相続にまつわる売却には、税負担を軽くできる特例があります。
まず知っておきたいこと
売却で利益が出る
税金がかかる
特例で負担を
軽くできる場合がある

相続した家を売って利益が出ると、その利益に税金がかかります。ただし、相続した家の状況によっては、
税負担を軽くできる特例が使える場合があります。まずは、どの特例を確認すべきかを把握することが大切です。

特例を判断する
3つのポイント
住んでいた家か
相続税を納めたか
被相続人の空き家か
あなたに使える税の特例は、どれ?
住んでいたか、相続税を納めたか、空き家の条件を満たすかで、確認する特例が変わります。
A あなたが住んでいる(いた)
家として売る
マイホームの
3,000万円特別控除

自分が住んでいる家、または以前住んでいた家を売ったときに、売却で出た利益から3,000万円まで差し引ける特例です。

今住んでいる家、または以前住んでいた家が対象
区分所有マンションでも対象になり得る
以前住んでいた家は、住まなくなってから3年を経過する日の属する年の12月31日までが目安
譲渡される利益の変化(イメージ)
通常
3,800万円
→
3,000万円控除※
適用
→
800万円
B 相続税を払った家として売る
相続した家の
取得費加算の特例

相続税の一部を取得費に加算できるため、課税される利益が小さくなる特例です。

相続や遺贈で取得している
その財産を取得した人に相続税が課税されている
相続開始の翌日から、相続税申告期限の翌日以後3年を経過する日までの売却が対象
譲渡される利益の変化(イメージ)
通常
3,800万円
→
相続税の一部を
取得費に加算
→
3,300万円
C 被相続人が住んでいた
空き家として売る
被相続人の空き家の
3,000万円特別控除

一定の要件を満たす空き家を売ると、売却で出た利益から3,000万円まで差し引ける特例です。

被相続人が住んでいた家が対象
昭和56年5月31日以前に建築
区分所有建物で登記されている建物ではない
相続開始の直前に、被相続人以外の居住者がいなかった
令和9年12月31日までの売却が対象期間
譲渡される利益の変化(イメージ)
通常
3,800万円
→
3,000万円控除※
適用
→
800万円
申告は税理士が担当し、私たちは連携して段取りを整えます。

※3,000万円控除は、利益から差し引ける上限額です。Cの特例は、相続人が3人以上の場合、上限が2,000万円になることがあります。
※Bの特例で取得費に加算できる額には条件があります。

まず、税金の考え方

相続した家を売って利益が出ると、その利益に税金がかかります。ここでいう利益は、売却価格から取得費や譲渡費用を差し引いたものです。なお建物の取得費は、年数の経過による価値の減少分(減価償却費)を差し引いて計算します。さらに、特例が使えると、その利益を小さくできる場合があります。

課税される利益の考え方

売却価格
取得費
譲渡費用
課税される利益(譲渡所得)

A・Cは「特別控除」で利益を小さくします。
Bは「取得費加算」で利益を小さくします。

特例を判断する3つのポイント

住んでいた家か
相続税を納めたか
被相続人の空き家か

あなたに使える税の特例は、どれ?

住んでいたか、相続税を納めたか、空き家の条件を満たすかで、確認する特例が変わります。
A あなたが住んでいる(いた)家として売る

マイホームの
3,000万円特別控除

自分が住んでいる家、または以前住んでいた家を売ったときに、売却で出た利益から3,000万円まで差し引ける特例です。

確認ポイント

  • 今住んでいる家、または以前住んでいた家が対象
  • 区分所有マンションでも対象になり得る
  • 以前住んでいた家は、住まなくなってから3年を経過する日の属する年の12月31日までが目安

課税される利益のイメージ
通常3,800万円
使う特例3,000万円特別控除
特例適用後800万円
B 相続税を払った家として売る

相続した家の
取得費加算の特例

相続税の一部を取得費に加算できるため、課税される利益が小さくなる特例です。

確認ポイント

  • 相続や遺贈で取得している
  • その財産を取得した人に相続税が課税されている
  • 相続開始の翌日から、相続税申告期限の翌日以後3年を経過する日までの売却が対象

課税される利益のイメージ

通常3,800万円
使う特例相続税の一部を取得費に加算
特例適用後3,300万円

※加算できる額には条件があります。

C 被相続人が住んでいた空き家として売る

被相続人の空き家の
3,000万円特別控除

一定の要件を満たす空き家を売ると、売却で出た利益から3,000万円まで差し引ける特例です。

確認ポイント

  • 被相続人が住んでいた家が対象
  • 昭和56年5月31日以前に建築
  • 区分所有建物で登記されている建物ではない
  • 相続開始の直前に、被相続人以外の居住者がいなかった
  • 令和9年12月31日までの売却が対象期間

課税される利益のイメージ

通常3,800万円
使う特例3,000万円特別控除
特例適用後800万円

※相続人が3人以上の場合、上限が2,000万円になることがあります。

申告は税理士が担当し、私たちは連携して段取りを整えます。

重要特例には、使える条件と組み合わせの制限があります。

相続した家の状況は、居住している(いた)家か、相続税が課税されているか、被相続人が住んでいた空き家だったかで、使える特例が変わります。
どれが使えるか、どれが有利かは、相続税額・譲渡益・物件の種類によっても変わります。実際は使えない方法を前提に進めないためにも、売却前に整理しておくのが安心です。

詳しい注意点を見る
取得費加算の特例(図のB)と、空き家の3,000万円特別控除(図のC)は併用できない
相続した家の取得費加算の特例と、被相続人の空き家の3,000万円特別控除は、同じ家屋等について併用できません。どちらか一方を選びます。
マイホームの3,000万円特別控除(図のA)は、取得費加算の特例(図のB)と併用できる
マイホームの3,000万円特別控除と、相続した家の取得費加算の特例は併用できます。ただし、マイホームの控除と、被相続人の空き家の3,000万円特別控除(図のC)を同じ年に使う場合は、控除額が合わせて3,000万円までになります。
空き家の3,000万円特別控除(図のC)は、一般的な分譲マンションでは原則使えない
被相続人の空き家の3,000万円特別控除には、「昭和56年5月31日以前の建築」「区分所有建物でないこと」「売却代金1億円以下」「令和9年12月31日までの売却」など複数の要件があります。一般的な分譲マンションの専有部分は区分所有建物として登記されているため、原則としてこの特例の対象になりません。対象になりうるのは、被相続人が住んでいた戸建てなどです。

※本内容は国税庁タックスアンサー No.4205・No.3267・No.3302・No.3306(令和8年4月1日現在法令等)に基づく一般的な解説です。譲渡所得税には別途、復興特別所得税(所得税額の2.1%)が加わります。税制は改正される場合があり、個別の適用可否は前提条件により異なります。実際の判断は税理士・税務署にご確認ください。
※税務相談および申告書の作成は税理士が行います。当社は不動産会社として、書類の準備と日程の調整を担当します。
相続したマンションは、いくらで売れる?

町名と広さを入れるだけで、同じエリアで実際に売れた値段から、今の相場がすぐ分かります。

お名前・ご連絡先の入力は要りません。

04

誰に、どこから相談するか

税金は税理士、名義は司法書士、売却は不動産会社。
役割の違いと注意点から、整理します。

窓辺に長机と椅子が並ぶ、明るい打ち合わせスペース。相談先の選び方を表す章の写真
この章の要点
  • 名義が決まるまで売買契約は結べない。査定や相談は先に進められる。
  • 売る方向が見えているなら、不動産会社から相談してよい。
  • 特例は売ったあとでは選び直せない。相談の順番が、税額を変える。

相続したマンションを売るまでには、担当の違う相手が関わります。
相続税や譲渡所得税の計算と申告は税理士、名義を相続人に移す相続登記は司法書士、売却そのものは不動産会社。

扱える範囲はそれぞれ法律で決まっていて、税理士が登記を代理することも、不動産会社が税額を計算することもできません。

では、どこから相談するか。売る方向が見えているなら、不動産会社から始めるのが動きやすい順です。
「いくらで売れそうか」が先に分かると、相続税を納める資金が足りるか、遺産をどう分けるか、その判断材料になるからです。

逆に、売るかどうかは未定で申告期限(相続開始から10か月)が迫っているなら税理士が先。誰が相続するかで意見が分かれているなら、司法書士や弁護士が先になります。

なお相続登記の3年という期限は、売る・売らないとは関係なく進みます。売却の判断が長引きそうなときほど、司法書士には早めに相談しておいてください。

注意相談を始める前に、知っておいていただきたいことが3つあります。

1. 名義が決まる前に、売買契約は結べません。
遺産分割協議と相続登記が済んでいない物件は、売主が確定していないため引き渡せません。
ただし、査定や相談まで待つ必要はありません。名義の整理と並行して進められます。

なお相続登記は2024年4月から義務で、相続によって取得したことを知った日から3年以内に申請する必要があります。
正当な理由なく怠ると10万円以下の過料の対象です。

2. 特例は、売ったあとでは選び直せません。
取得費加算の特例には申告期限の翌日から3年以内という期限があり、空き家の3,000万円特別控除には売り方や時期の要件があります。
売ってから相談すると、使えたはずの制度を逃すことがあります。

3. 相続の扱いは、不動産会社によって差があります。
売却だけを引き受け、税や名義の段取りには触れない会社もあります。相続の取り扱い実績と、税理士・司法書士と連携できるかどうかは、最初に聞いておくと安心です。

当センターでは、窓口を一つにしています。

期限の管理や特例の選び方、専門家との段取りを、お客様がひとりで組み立てる必要はありません。専門家との連絡も日程の調整も、当センターが引き受けます。同じ事情を、相手を変えて何度も説明せずに済みます。

お客様

ご事情やご希望を担当者に伝えるだけ

相談・確認

当センター

あなたの窓口

各専門家との連絡・調整を担当し、進行をサポートします。

必要な専門家と連携 連絡・調整

税理士

税金・確定申告

相続税・譲渡所得税の相談をサポート

司法書士

名義・登記

相続登記などの手続きをサポート

買主

売買・契約

購入検討から引き渡しまで調整

「誰に相談すればいい?」と迷ったら、まず担当者へ。

ご相談はこちら

01

専門家探しから、一人で始めなくて大丈夫です。

税理士・司法書士のご紹介も、担当者が窓口となって調整します。

税理士・司法書士のご紹介も、
担当者が窓口となって調整します。

02

すでに相談中の専門家がいる場合も大丈夫です。

既に依頼している税理士・司法書士とも連携して進められます。

既に依頼している税理士・司法書士とも
連携して進められます。

複雑な手続きも、担当者がすべての窓口となって支えます。 安心して、大切な資産の売却を進めていただけます。

こんな進め方を、ご提案します。

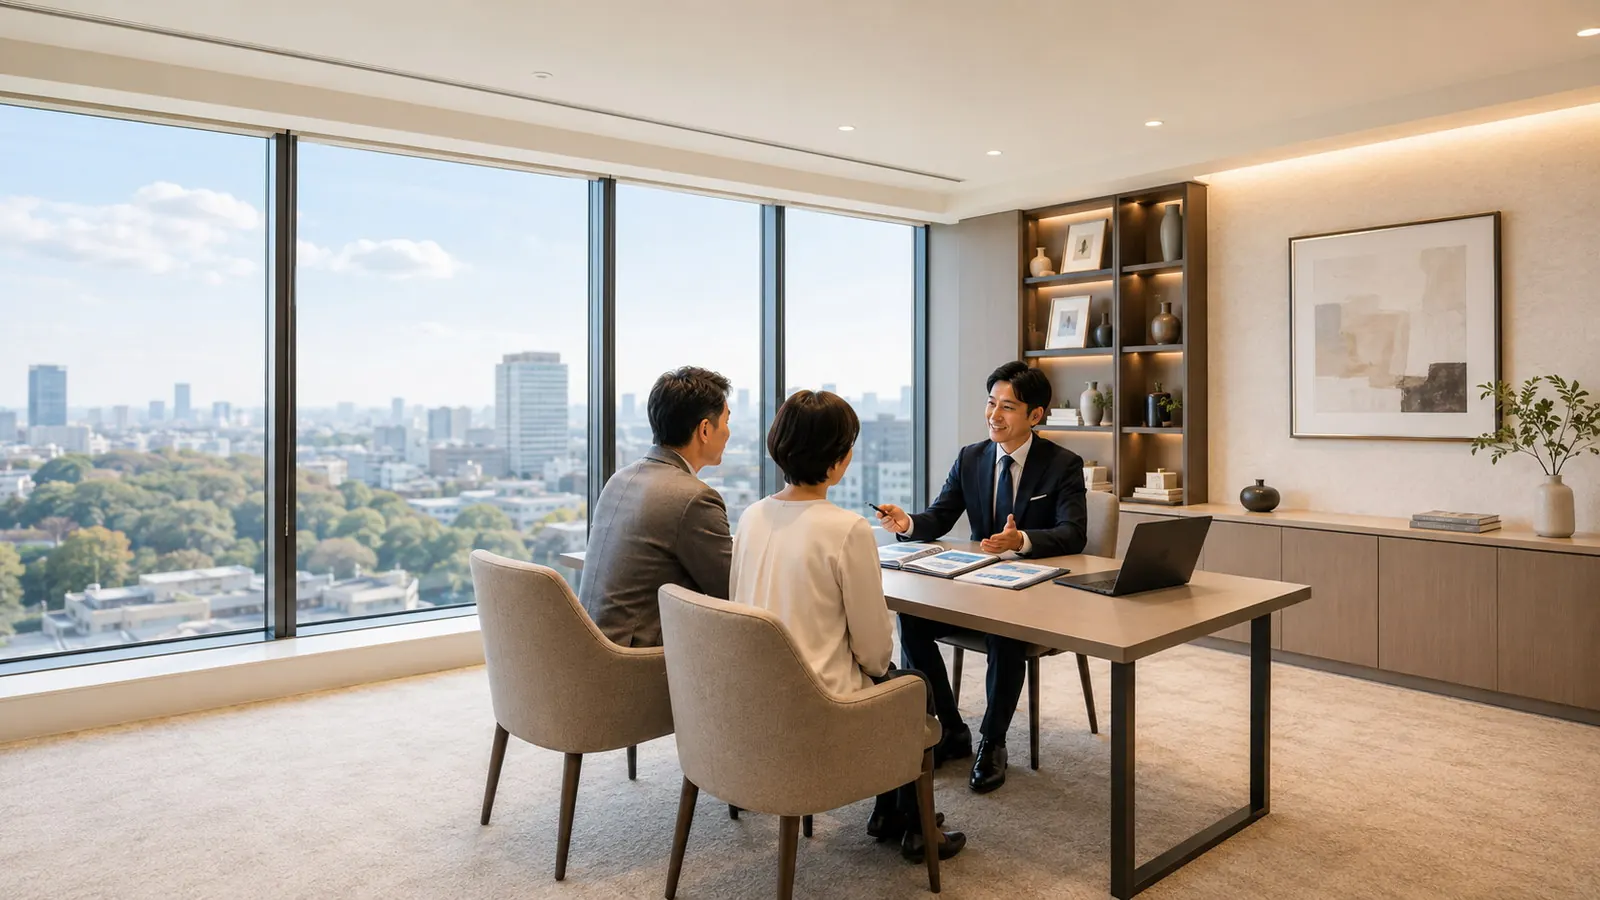
街並みを望む面談室で、ご家族と担当者が資料を前に穏やかに話している様子。
01

初回ご相談(オンライン・土日夜間も対応可)

平日の昼間に動けない方も大丈夫です。現状とご事情、期限を一緒に整理します。

02

税理士による相続税の試算

相続税の見通しと、納税資金の段取りを早めに把握します。

03

共有名義の整理・遺産分割協議のサポート

提携司法書士と連携し、相続登記・名義の整理を進めます。遠方のご兄弟との調整にも配慮します。

04

査定・媒介契約・販売活動

期限を見据えつつ、根拠を文書でお示ししたうえで販売を進めます。進捗は随時ご報告します。

05

決済・お引き渡し

司法書士と連携し、書類とお金の流れを丁寧に。売却代金の分配もご一緒に確認します。

06

翌年の確定申告(取得費加算の特例の適用)

税理士と連携し、特例の適用まで見届けます。お引き渡し後も担当が窓口です。

よくあるご質問

申告期限が近いのですが、間に合いますか。
まずは現状と残り期間の整理から始めれば、間に合う可能性は十分にあります。納税資金は売却を待たずに準備する方法(延納など)もあり、税理士と連携して最善の段取りをご提案します。お早めにご相談いただくほど、選べる手は多くなります。
兄弟との共有名義のままでも、売却できますか。
原則として、共有者全員の合意があれば売却できます。まずは遺産分割協議と相続登記で名義を整理することから始めます。遠方にお住まいのご兄弟との調整も、担当者が間に立ってお手伝いします。
相続登記は、いつまでにすればよいですか。
2024年4月から義務になり、原則として3年以内の申請が必要です。起算日は「相続によって不動産を取得したことを知った日」です。義務化より前に発生した相続も対象で、その場合の期限は2027年3月31日。正当な理由なく怠ると10万円以下の過料の対象になります。遺産分割がまとまらないときは「相続人申告登記」でいったん義務を果たす方法もあります。提携司法書士と連携し、売却の段取りと合わせて進めますので、まずはご相談ください。
税理士や司法書士は、自分で探す必要がありますか。
いいえ、ご自分で探す必要はありません。登記は提携先の行方司法書士事務所が担当します。税理士は、ご相談の内容に合う先生をご紹介します。それぞれとのやりとりは当センターが窓口となって調整しますので、「誰に何を頼むか」で迷う必要はありません。すでに依頼先がある場合は、その先生方と連携して進めます。
平日の昼間に動けません。土日や夜間の相談はできますか。
はい、土日や20時までの時間帯、オンラインでのご相談に対応しています。お仕事のご都合に合わせて日時を調整しますので、ご予約時にご希望をお知らせください。
相続税を払う現金がなく、売却益で払いたいのですが。
そのご相談は少なくありません。対応できます。この場合は、10か月の申告期限より前に売却を終えておく必要があります。ご相談から成約までは、目安として5〜8か月ほどかかります。逆算すると、相続の手続きと並行して早めに動き出すのが安全です。売却のスケジュールと納税期限を見比べながら、納税資金を確保する段取りをご一緒に組み立てます。期限内に売却が間に合わない場合の方法についても、税理士と連携してご案内します。
新宿の相談席

ご相談は無料です。

まだ売ると決めていなくても、構いません。

売却のこと、住み替えのこと、どんなことでもお気軽にご相談ください。

ご相談はこちら

送信したあとの流れ

  1. フォームを送信分かる範囲のご記入で構いません
  2. 担当者からご連絡原則翌営業日までに
  3. ご相談価格の見立てから、売る時期・手取りまで

ご連絡は、お選びいただいた方法だけで差し上げます。

お電話・LINEでも承ります

ご相談はこちら